
GAP страховка авто простыми словами: что это, отказ, плюсы при КАСКО
1. GAP страхование — что это такое
Что означает GAP: расшифровка аббревиатуры
GAP — это аббревиатура от английского Guaranteed Asset Protection, что в переводе означает гарантированная защита стоимости имущества.
Если говорить проще, GAP страхование — это дополнительное страхование автомобиля, которое помогает вернуть разницу между реальной рыночной стоимостью машины и той суммой, которую выплатит КАСКО.
Проблема в том, что автомобиль быстро дешевеет. Даже новый автомобиль уже через год теряет 15–25% стоимости. При страховом случае страховая компания по КАСКО выплачивает сумму с учётом износа, а не ту цену, за которую автомобиль был куплен. Именно эту разницу и покрывает GAP.
Простыми словами — как работает GAP страхование
Объясним простыми словами на примере.
Вы купили автомобиль за 2 000 000 ₽ и оформили КАСКО с GAP страхованием.
Через год автомобиль угнали или он был полностью уничтожен в ДТП.
- Страховая по КАСКО оценивает автомобиль уже в 1 600 000 ₽
- Вы теряете 400 000 ₽ — это естественный износ
- GAP страхование компенсирует эту разницу
В результате вы возвращаете полную стоимость автомобиля, максимально приближенную к цене покупки, а не его текущую рыночную цену.
Проще говоря, GAP — это защита от обесценивания автомобиля, которая особенно актуальна в первые годы владения машиной.
Чем GAP отличается от обычного КАСКО
Многие путают GAP и КАСКО, но это разные виды страхования.
КАСКО:
- покрывает ущерб, угон или полную гибель автомобиля;
- выплачивает сумму с учётом износа;
- не гарантирует возврат полной стоимости автомобиля.
GAP страхование:
- работает только вместе с КАСКО (в большинстве случаев);
- компенсирует разницу между выплатой КАСКО и первоначальной ценой автомобиля;
- позволяет вернуть деньги, которые теряются из-за амортизации.
Важно понимать: GAP не заменяет КАСКО, а лишь дополняет его. Без КАСКО GAP страхование либо не действует, либо вообще не оформляется.
2. Как работает GAP страхование автомобиля
Механизм работы GAP страхования автомобиля напрямую связан с тем, как страховые компании рассчитывают выплаты по КАСКО. На практике именно этот момент становится неожиданностью для многих владельцев автомобилей.
Что происходит при угоне или тотальной гибели авто
Если автомобиль угнан или признан не подлежащим восстановлению после ДТП, страховая компания не занимается ремонтом, а выплачивает денежную компенсацию. Такой случай называется тотальной гибелью автомобиля.
Важно понимать: в этих ситуациях страховая оценивает не то, сколько вы заплатили за машину, а сколько она стоит на рынке на момент происшествия. Даже при аккуратной эксплуатации и небольшом пробеге автомобиль теряет в цене с первого дня владения.
Чем больше времени прошло с момента покупки, тем ниже будет страховая выплата — это стандартная практика для КАСКО.
Почему КАСКО не покрывает полную стоимость
Основная причина — амортизация, или износ автомобиля. КАСКО не является инструментом сохранения первоначальной цены машины. Его задача — компенсировать ущерб с учётом текущей стоимости транспортного средства.
Страховая компания при расчёте выплаты:
- учитывает срок эксплуатации;
- снижает стоимость автомобиля каждый месяц;
- ориентируется на рыночные данные, а не на договор купли-продажи.
В результате владелец может получить сумму, которая заметно ниже цены покупки. Особенно ощутима разница в первые 1–3 года, когда автомобиль дешевеет быстрее всего. Именно в этот момент становится очевидно, что КАСКО не позволяет вернуть полную стоимость автомобиля.
Как GAP помогает вернуть разницу в цене
GAP страхование дополняет КАСКО и компенсирует финансовый разрыв, который возникает из-за износа автомобиля. После выплаты по КАСКО вступает в действие GAP, покрывая разницу между страховой суммой и застрахованной стоимостью автомобиля.
Проще говоря, GAP:
- не заменяет КАСКО;
- не дублирует его функции;
- позволяет вернуть деньги, потерянные из-за снижения цены автомобиля.
В итоге владелец получает максимально возможную компенсацию, приближенную к стоимости автомобиля на момент покупки или к сумме, зафиксированной в договоре страхования.
Именно поэтому GAP страхование особенно актуально для новых автомобилей, машин в кредите или лизинге и в первые годы эксплуатации, когда риск финансовых потерь наиболее высокий.
3. Стоит ли оформлять GAP страхование
Решение оформлять GAP страхование автомобиля зависит не от самого факта его наличия, а от условий покупки машины, срока владения и финансовых рисков владельца. Для одних GAP становится реальной защитой бюджета, для других — избыточной услугой.
Плюсы GAP страхования
Главное преимущество GAP страхования — защита от потери стоимости автомобиля. В случае угона или тотальной гибели владелец не остаётся с выплатой, которой недостаточно для покупки аналогичной машины.
К ключевым плюсам GAP относятся:
- компенсация разницы между выплатой КАСКО и первоначальной стоимостью автомобиля;
- финансовая защита в первые годы эксплуатации, когда износ максимальный;
- снижение рисков при покупке автомобиля в кредит или лизинг;
- относительная доступность по цене по сравнению с возможными потерями.
Фактически GAP позволяет заранее зафиксировать для себя более предсказуемый финансовый результат в случае серьёзного страхового события.
Минусы и ограничения
При всех преимуществах GAP страхование нельзя назвать универсальным решением. У него есть ограничения, о которых важно знать до оформления.
Во-первых, GAP почти всегда действует только вместе с КАСКО и не имеет смысла без него.
Во-вторых, срок действия GAP обычно ограничен — чаще всего 1–3 года, когда автомобиль теряет стоимость быстрее всего.
В-третьих, условия выплат строго регламентированы договором, и при нарушении правил эксплуатации или страховых условий возможен отказ.
Также стоит учитывать, что GAP:
- не покрывает частичные повреждения автомобиля;
- не работает при обычных ДТП с ремонтом;
- может быть экономически невыгоден для подержанных машин.
Кому GAP точно нужен, а кому — нет
GAP страхование особенно актуально для владельцев, у которых финансовые потери при утрате автомобиля будут критичными.
GAP точно стоит рассмотреть, если:
- автомобиль новый или почти новый;
- машина куплена в кредит или лизинг;
- первоначальный взнос был минимальным;
- планируется владение автомобилем 1–3 года.
В этих случаях GAP помогает сохранить финансовую стабильность и избежать ситуации, когда выплаты по КАСКО недостаточно для закрытия кредита или покупки аналогичного автомобиля.
GAP может быть не нужен, если:
- машине уже несколько лет и она потеряла большую часть стоимости;
- владелец готов принять риск финансовых потерь;
- стоимость GAP сопоставима с потенциальной выгодой.
4. Сколько стоит GAP страхование
Стоимость GAP страхования не является фиксированной и может существенно отличаться в зависимости от автомобиля и условий страхования.
От чего зависит цена GAP страхования
Цена GAP формируется не произвольно. Страховая компания оценивает потенциальный риск и размер возможной компенсации, поэтому итоговая стоимость зависит от нескольких факторов.
На цену GAP страхования автомобиля влияют:
- первоначальная стоимость автомобиля;
- срок эксплуатации и год выпуска;
- условия и лимиты КАСКО;
- срок действия GAP;
- тип покупки автомобиля (кредит, лизинг, наличные).
Чем дороже и новее автомобиль, тем выше возможная разница между рыночной стоимостью и ценой покупки — а значит, тем выше и стоимость GAP страхования.
Пример реального полиса КАСКО с GAP
Рассмотрим реальный пример страхового полиса для автомобиля.
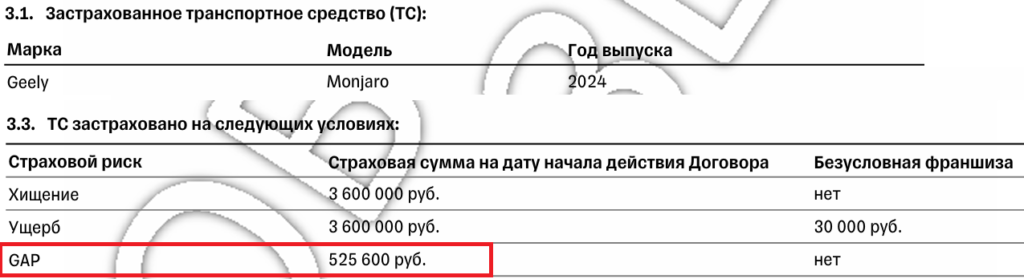
Автомобиль:
- Марка: Geely
- Модель: Monjaro
- Год выпуска: 2024
Условия страхования:
| Страховой риск | Страховая сумма | Безусловная франшиза |
| Хищение | 3 600 000 ₽ | Нет |
| Ущерб | 3 600 000 ₽ | 30 000 ₽ |
| GAP | 525 600 ₽ | Нет |
В данном случае:
- страховая сумма по КАСКО составляет 3 600 000 ₽;
- максимальная выплата по GAP — 525 600 ₽.
Это означает, что при угоне или тотальной гибели автомобиля страховая компания:
- Сначала выплатит сумму по КАСКО с учётом износа.
- Затем дополнительно компенсирует разницу по GAP — до 525 600 ₽.
Фактически GAP в этом полисе страхует снижение стоимости автомобиля, которое может возникнуть в течение срока действия договора.
На примере данного расчета, GAP составляет примерно 14,6% от стоимости автомобиля.
5. Можно ли отказаться от GAP страхования
Многие автовладельцы узнают о наличии GAP уже после подписания договора, когда видят увеличенную сумму страховых услуг. Разберёмся, можно ли отказаться от GAP, законно ли его навязывание и что делать, если услугу подключили без согласия.
Законно ли навязывание GAP страхования
По российскому законодательству навязывание дополнительных услуг запрещено. GAP страхование не является обязательным видом страхования и оформляется только по добровольному согласию клиента.
Если GAP включили:
- без отдельного согласия;
- без разъяснения условий;
- как обязательное условие покупки или кредита,
это может рассматриваться как нарушение прав потребителя.
Важно: сам по себе факт предложения GAP законен, но обязывать клиента оформлять его — нет. Клиент имеет право отказаться от GAP страхования без отказа в продаже автомобиля или выдаче кредита, если иное прямо не предусмотрено законом (а для GAP таких требований нет).
Отказ от GAP при оформлении кредита
Чаще всего GAP страхование предлагают при покупке автомобиля в кредит или лизинг. В таких случаях услугу нередко включают в пакет вместе с КАСКО.
Здесь важно различать два момента:
- Банк может рекомендовать GAP, но не вправе навязывать его как обязательное условие.
- Отказ от GAP не должен влиять на решение о выдаче кредита, если все обязательные требования выполнены.
На практике отказ возможен. Если менеджер утверждает, что без GAP кредит не одобрят, стоит попросить:
- письменное обоснование отказа;
- ссылку на нормативный документ или пункт договора.
Как правило, после этого позиция банка меняется.
Что делать, если GAP включили без согласия
Если GAP страхование включили в договор без вашего согласия, действовать стоит последовательно.
В первую очередь необходимо:
- внимательно изучить договор страхования и кредитные документы;
- проверить, подписывали ли вы отдельное согласие на GAP;
- уточнить, выделена ли стоимость GAP отдельной строкой.
Далее возможны следующие шаги:
- обратиться к страховой компании с заявлением на отказ;
- сослаться на отсутствие добровольного согласия;
- потребовать возврат денежных средств.
В большинстве случаев, особенно в первые дни после оформления, GAP можно расторгнуть без серьёзных сложностей. Если страховая или банк отказывают, следующим шагом может быть обращение к финансовому уполномоченному или в Роспотребнадзор.
6. Как расторгнуть GAP страхование и вернуть деньги
Расторжение GAP страхования и возврат денег возможны в большинстве случаев. Однако размер возврата и порядок действий напрямую зависят от того, когда именно вы решили отказаться от услуги и начал ли договор действовать. Разберём все варианты по порядку.
В какие сроки можно вернуть GAP страхование
Сроки возврата GAP страхования устанавливаются правилами страховой компании и законодательством о защите прав потребителей. Ключевое значение имеет момент, находится ли договор в так называемом «периоде охлаждения» или он уже действует.
Чем раньше подано заявление на расторжение, тем выше вероятность вернуть деньги полностью или с минимальными удержаниями.
Возврат GAP в «период охлаждения»
«Период охлаждения» — это установленный законом срок, в течение которого клиент может отказаться от добровольной страховой услуги без финансовых потерь. Для GAP страхования он, как правило, составляет 14 календарных дней с момента заключения договора.
Если в этот период:
- страховой случай не наступал;
- договор GAP не начал действовать или действовал формально,
страховая компания обязана вернуть 100% уплаченной суммы. Именно поэтому при обнаружении GAP в документах рекомендуется действовать максимально быстро.
Возврат после начала действия договора
Если «период охлаждения» уже прошёл, это не означает, что вернуть деньги невозможно. GAP страхование можно расторгнуть и позже, но условия возврата будут другими.
В этом случае:
- договор прекращается с даты подачи заявления;
- страховая удерживает сумму за фактический период действия;
- возврат осуществляется частично.
Размер удержаний зависит от:
- срока, в течение которого действовал GAP;
- условий конкретного договора;
- внутреннего регламента страховой компании.
Частичный возврат: как рассчитывается сумма
Частичный возврат GAP страхования рассчитывается пропорционально неиспользованному сроку действия договора. Проще говоря, чем меньше времени прошло, тем больше сумма возврата.
Пример:
- GAP оформлен на 12 месяцев;
- прошло 3 месяца с начала действия;
- возврат возможен за оставшиеся 9 месяцев за вычетом расходов страховщика.
Важно учитывать, что некоторые страховые компании:
- удерживают административные расходы;
- применяют минимальную невозвратную часть;
- прописывают дополнительные условия в договоре.
Поэтому перед подачей заявления рекомендуется внимательно изучить разделы договора, связанные с расторжением и возвратом страховой премии.
Мнение эксперта
GAP страхование — это не универсальная услуга «для всех», а инструмент управления финансовым риском, который имеет смысл только в определённых ситуациях. На практике основная ошибка автовладельцев заключается в том, что GAP либо оформляют автоматически, не понимая условий, либо, наоборот, отказываются от него, не оценив возможные потери.
Если автомобиль новый, куплен в кредит или лизинг, а срок владения планируется в пределах 1–3 лет, GAP действительно способен защитить от серьёзных финансовых потерь. В таких случаях он закрывает ключевой разрыв между выплатой по КАСКО и реальной стоимостью автомобиля, особенно в первый год эксплуатации, когда износ максимальный.
В то же время GAP не стоит воспринимать как обязательное дополнение к КАСКО. Для подержанных автомобилей, машин без кредитных обязательств или при завышенной стоимости услуги выгода часто оказывается сомнительной. Отдельного внимания заслуживает вопрос навязывания GAP — клиенту важно помнить, что это добровольная услуга, от которой можно отказаться или расторгнуть договор с возвратом денег.
GAP страхование работает тогда, когда его оформляют осознанно. Перед покупкой необходимо сравнить стоимость услуги с потенциальной разницей в выплате, внимательно изучить договор и понимать, в каких случаях выплата действительно возможна. Такой подход позволяет использовать GAP как полезный финансовый инструмент, а не как лишнюю строку в страховом полисе.
Иван Борисов, эксперт страхового портала YesPolis
Заключение
GAP страхование — это дополнительная защита автомобиля от финансовых потерь, связанных с его обесцениванием. Оно не заменяет КАСКО, а дополняет его, позволяя вернуть разницу между выплатой страховой компании и реальной стоимостью автомобиля при угоне или тотальной гибели.